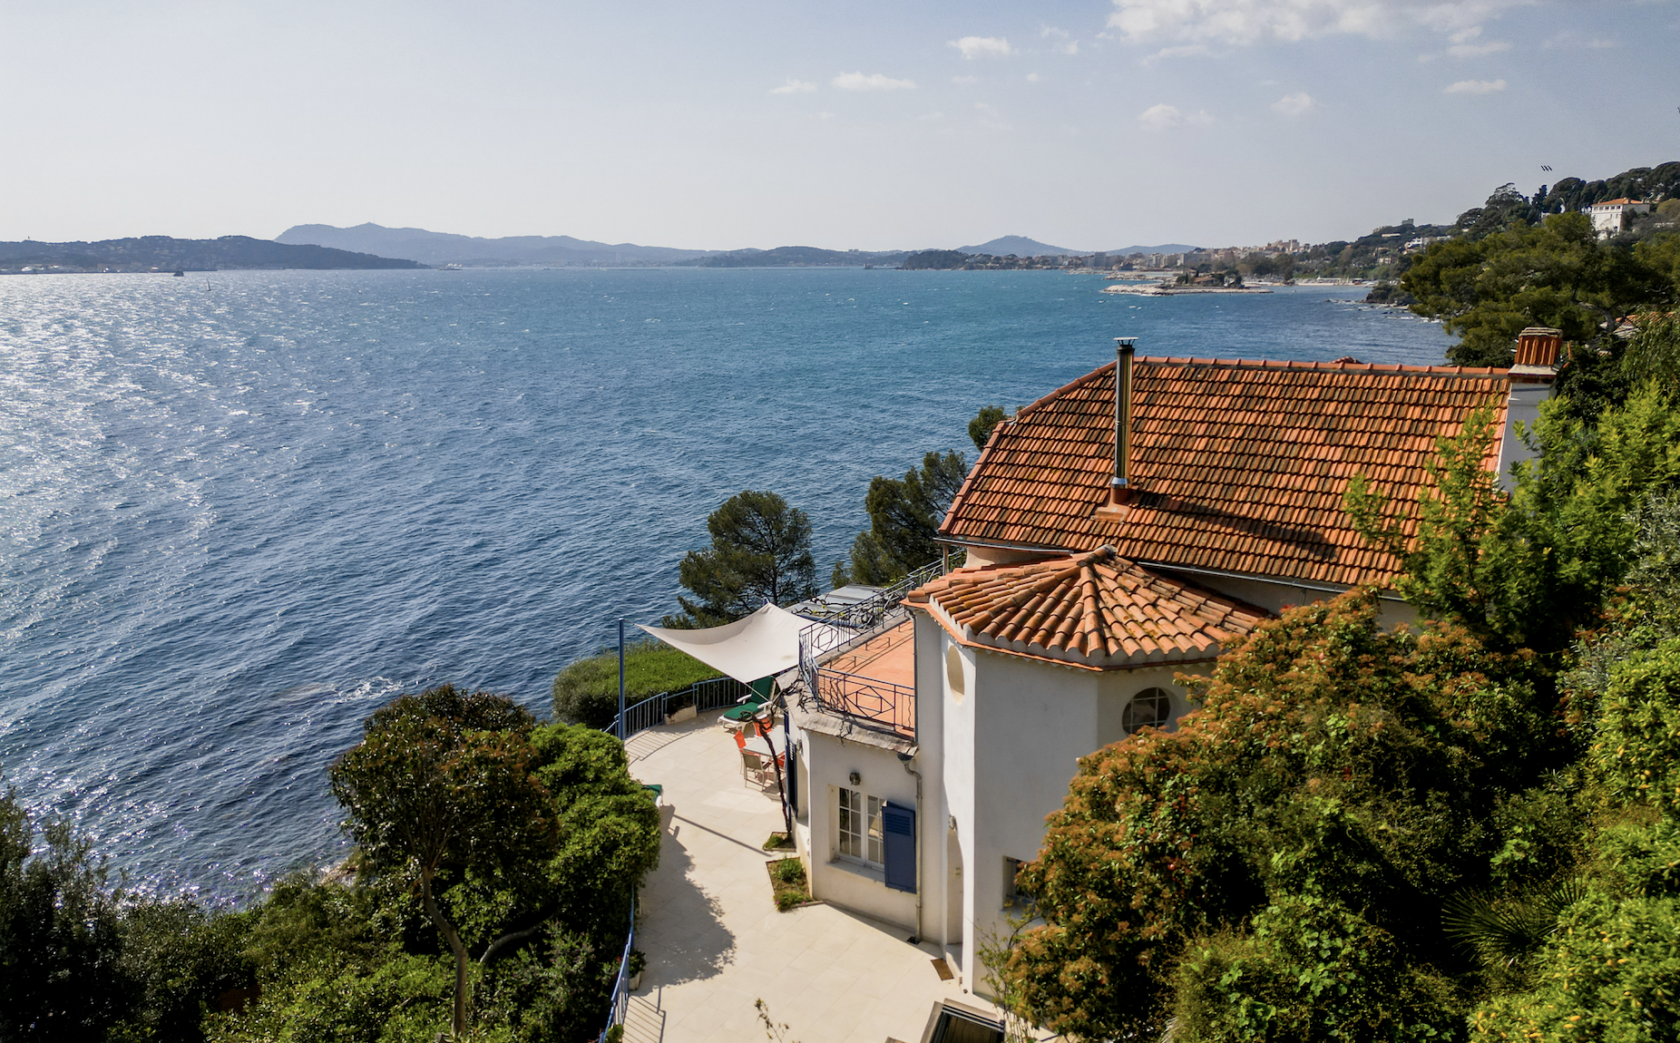
Comment acheter une maison en bord de mer ? Le guide complet
L’acquisition d’une maison en bord de mer impose des vérifications spécifiques : exposition aux embruns, érosion côtière, contraintes d’urbanisme et assurabilité. De la définition de votre budget à la signature, ce guide détaille chaque étape, avec un focus sur les biens de caractère qui font la singularité du littoral. Nos maisons atypiques en bord de mer illustrent ce segment.
Qu’est-ce qu’un achat immobilier en bord de mer ?
Un achat immobilier en bord de mer combine les règles classiques de la transaction et des contraintes propres au littoral : air salin, érosion, réglementation spécifique. La loi Littoral (loi n°86-2 du 3 janvier 1986) encadre strictement la constructibilité sur la bande côtière. Elle limite les extensions et impose le principe de continuité avec les zones déjà urbanisées.
Cet achat concerne des biens très variés, de la petite maison de pêcheur à la villa contemporaine en front de mer. Chaque typologie ouvre des opportunités patrimoniales distinctes, et le prix varie du simple au triple selon la région, la distance au rivage et le caractère du bien.
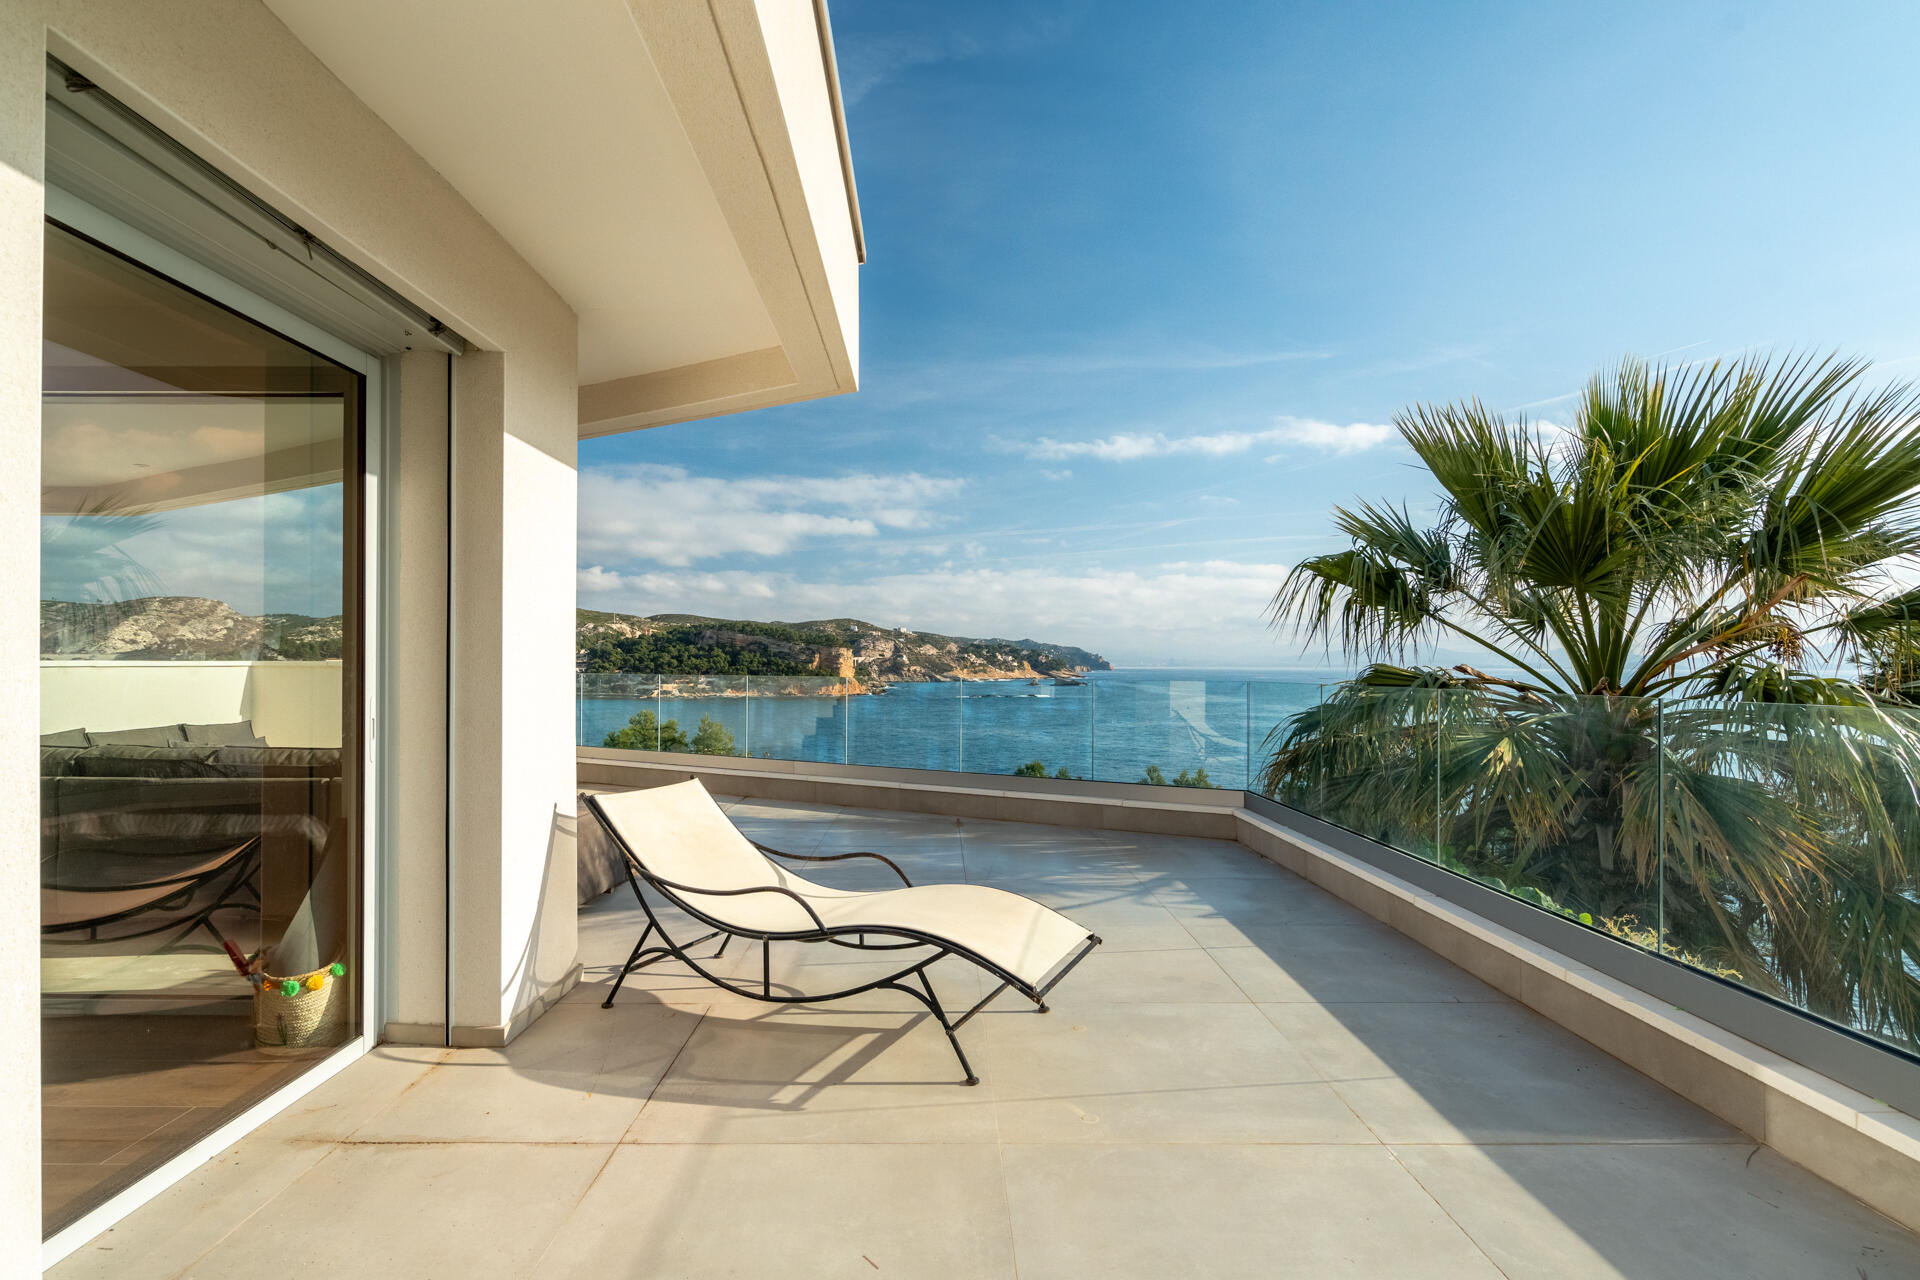
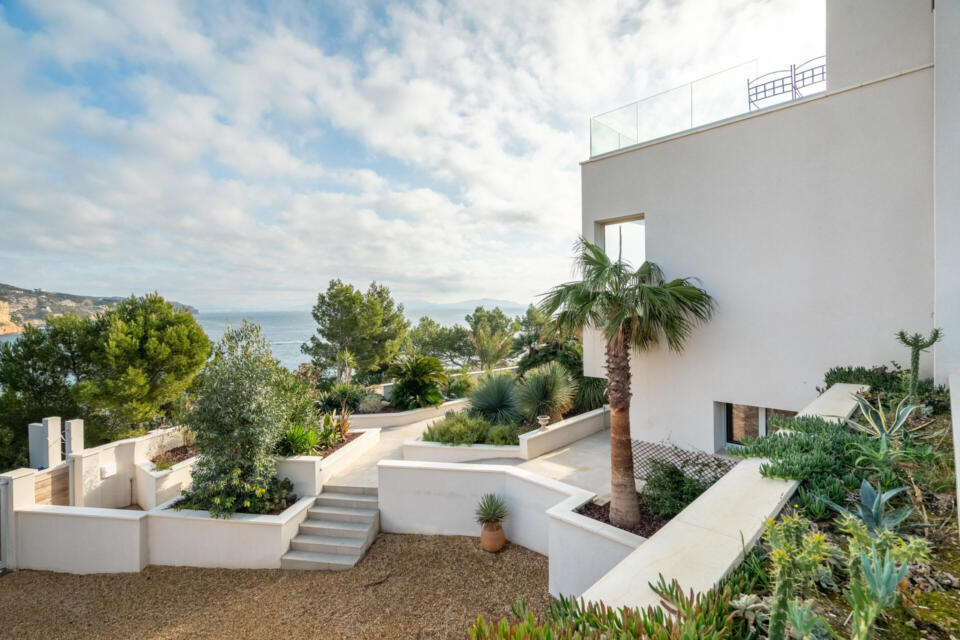
Villa d’architecte contemporaine sur la Côte Bleue – Espaces Atypiques Aix Marseille
Comment définir son projet d’acquisition littorale ?
Trois profils d’achat structurent la démarche : résidence principale, résidence secondaire ou investissement locatif saisonnier. Chaque usage implique des critères de choix et une fiscalité différents.
Pour une résidence principale, vérifiez l’accès aux services, la desserte en hiver et la vie locale hors saison. Une commune animée l’été peut se révéler déserte de novembre à mars, avec des commerces fermés et des infrastructures médicales limitées.
Pour une résidence secondaire, anticipez les coûts d’entretien en l’absence prolongée, la gestion à distance et la protection du bien. Une maison inoccupée plusieurs mois subit davantage les effets de l’humidité et des embruns qu’une maison habitée toute l’année.
Pour un investissement littoral, évaluez la rentabilité locative saisonnière : taux d’occupation, revenus estivaux, coûts de gestion et de conciergerie. La location saisonnière en bord de mer peut générer des revenus élevés sur une période courte. La rentabilité dépend ensuite de la zone, de la durée d’exploitation et des charges de copropriété ou de gestion.
La fiscalité diffère selon l’usage : taxe d’habitation sur résidence secondaire, imposition des revenus locatifs, impôt sur la fortune immobilière (IFI) pour les biens de valeur. Ces trois paramètres se calculent ensemble, pas séparément, et méritent d’être arbitrés avec un conseil patrimonial avant de finaliser votre projet.
Quelles régions privilégier pour acheter en bord de mer selon son budget ?
Le choix de la région conditionne le budget, le type de bien disponible et le potentiel locatif. Le littoral français offre des marchés très contrastés, de la Bretagne à la Côte d’Azur.
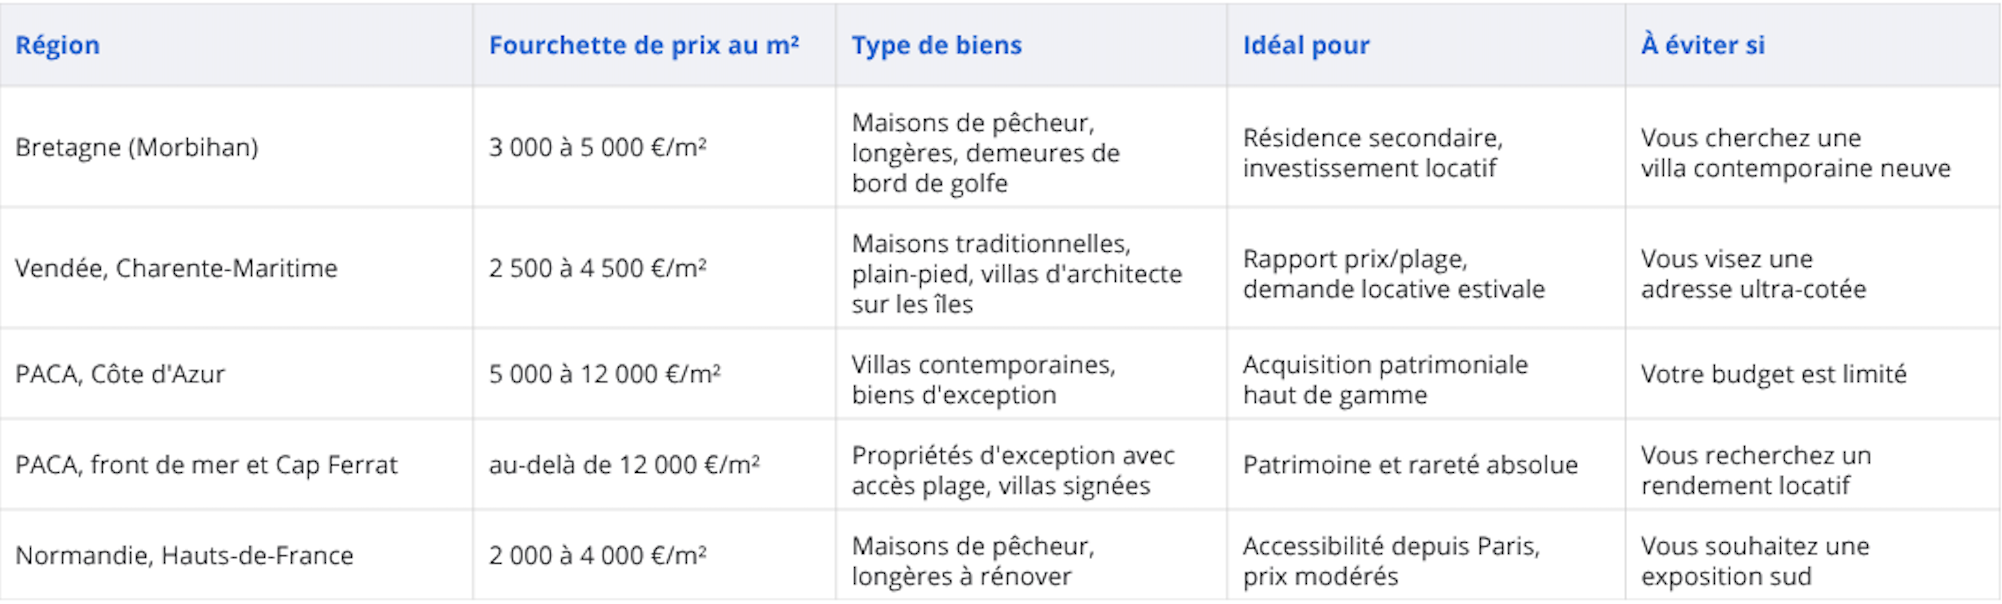
Le Morbihan reste un marché attractif pour les maisons de caractère, avec des biens compacts proches du littoral à des prix accessibles comparés à la Côte d’Azur. Notre agence immobilière du Morbihan couvre ce segment actif. La Vendée et la Charente-Maritime offrent un rapport prix/plage intéressant, avec une forte demande locative estivale et, sur l’île de Ré comme sur Oléron, un segment d’exception qui échappe aux fourchettes régionales. La PACA reste le marché premium : les prix au m² y sont élevés, le ciblage orienté vers les villas contemporaines et les biens d’exception. La Normandie et les Hauts-de-France proposent des prix modérés et une accessibilité depuis Paris, avec un stock de maisons à rénover qui reste le meilleur point d’entrée sur le littoral nord.
Quels biens atypiques trouve-t-on en bord de mer ?
| Le littoral français recèle des propriétés singulières qui échappent à l’immobilier standardisé. Ces biens atypiques constituent le cœur de notre sélection chez Espaces Atypiques.
Les maisons de pêcheur offrent des volumes compacts, des murs en pierre, une charpente exposée et un potentiel de rénovation important. Le budget varie selon la proximité immédiate du littoral : une maison de pêcheur à 200 m de la plage coûte significativement plus qu’une propriété similaire à 1 km. Ces biens séduisent les acheteurs en quête d’authenticité, souvent sur des maisons en pierre à vendre dont le bâti minéral résiste mieux aux embruns que les constructions récentes mal protégées. |
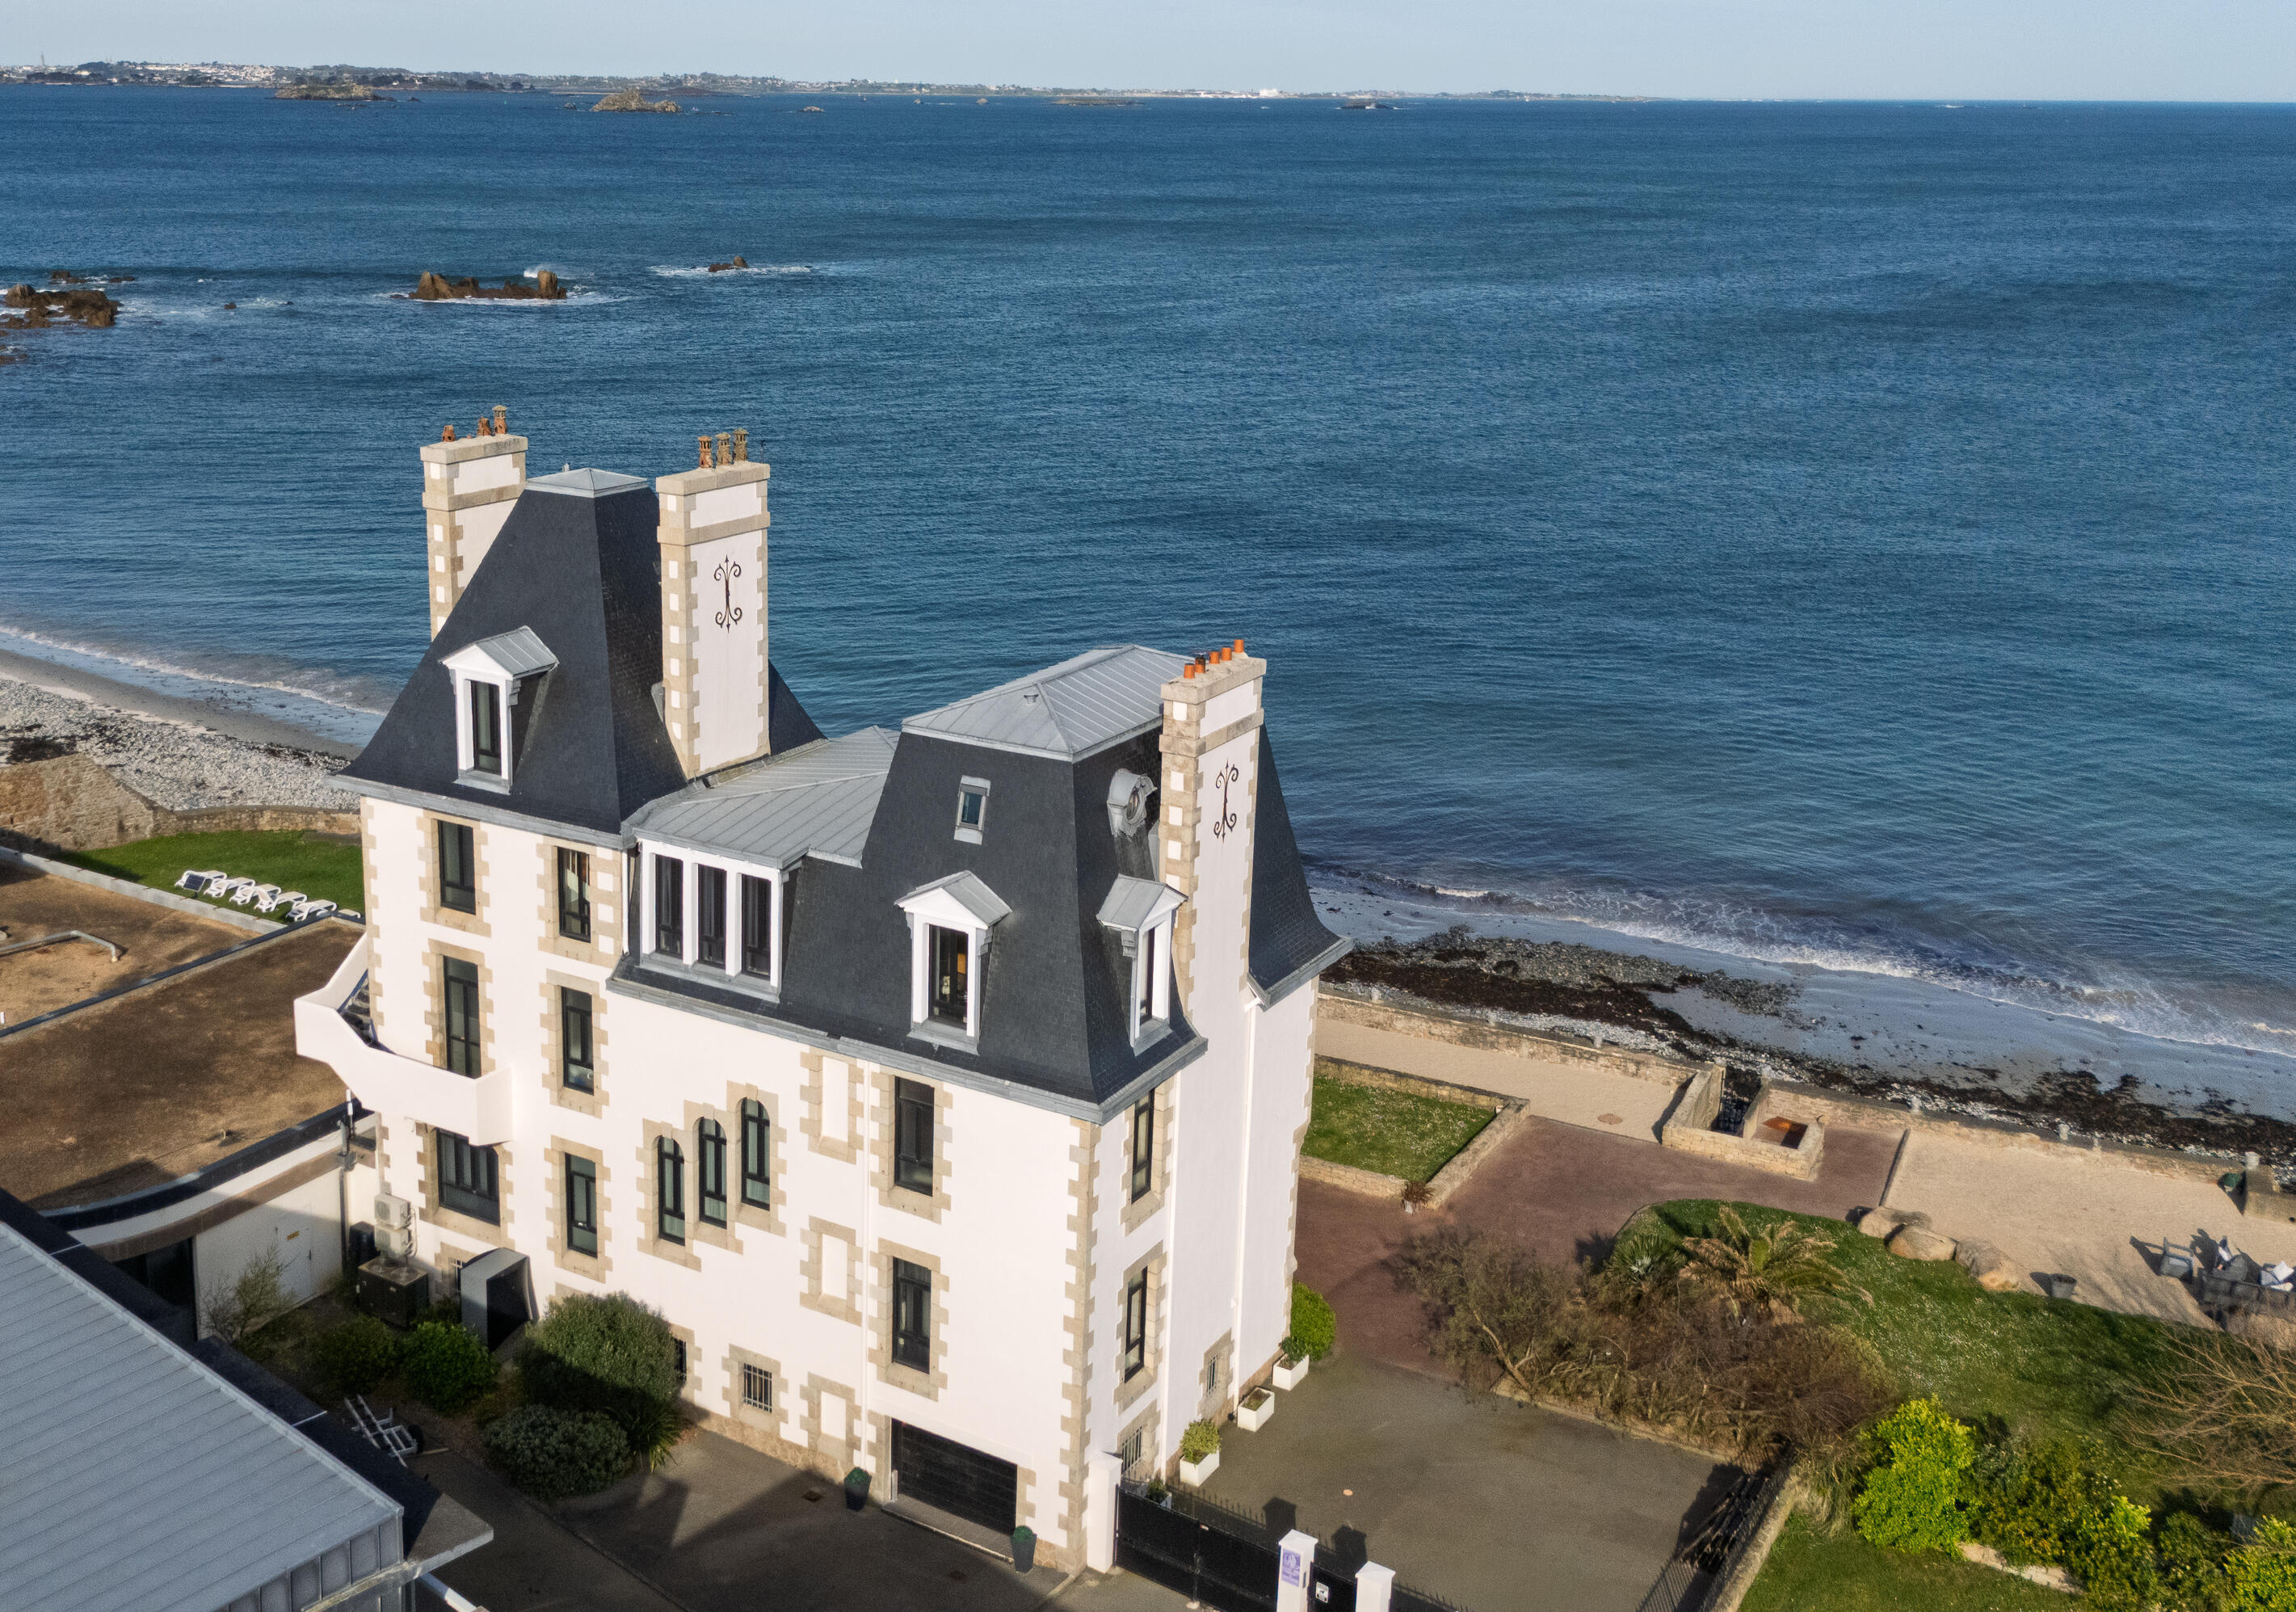 Demeure de prestige vue mer avec accès privé à la plage – Espaces Atypiques Finistère |
Les longères bretonnes se distinguent par leur architecture allongée, leurs dépendances aménageables et leur potentiel de rénovation patrimoniale. Elles conviennent aux projets ambitieux : création d’espaces supplémentaires, réhabilitation respectueuse de l’architecture locale, intégration de matériaux durables. Ces longères bretonnes représentent un segment recherché par les acheteurs patrimoniaux.
Les villas contemporaines en front de mer privilégient les grandes baies vitrées, les terrasses suspendues et les matériaux résistants aux embruns : aluminium marine, bois exotiques traités, verre feuilleté. Ces propriétés visent une valorisation patrimoniale forte et un confort de vie élevé.
Les propriétés d’exception avec accès direct à la plage ou vue panoramique constituent un segment rare. Ces biens, maisons avec vue mer ou accès direct au rivage, combinent emplacement privilégié, architecture remarquable et valorisation patrimoniale soutenue. Pour découvrir ces biens, parcourez notre catalogue dédié.
Comment estimer le budget global d’un achat en bord de mer ?
Le budget d’un achat littoral dépasse le prix affiché : frais de notaire, travaux d’entretien spécifiques, surcoût d’assurance et financement doivent être anticipés dès le départ.
Le prix d’achat varie selon la distance au rivage, la région et le type de bien. Un bien pieds dans l’eau coûte 30 à 50 % plus cher qu’un bien comparable à 500 m du littoral. Les frais de notaire s’établissent à 7-8 % du prix dans l’ancien, 2-3 % dans le neuf.
Les travaux d’entretien spécifiques au littoral pèsent lourdement dans le budget global :
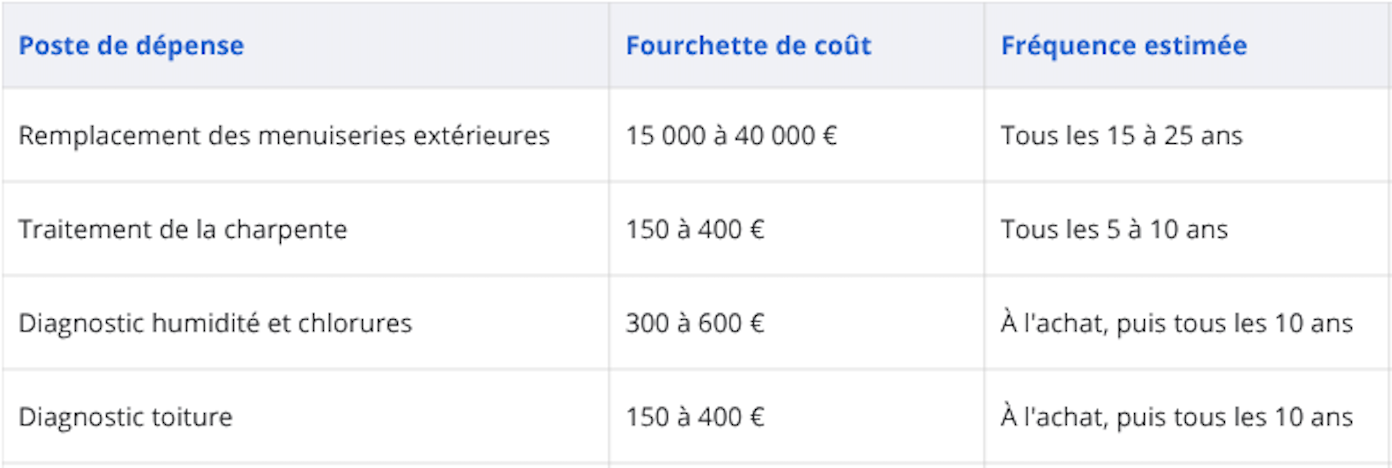
Le surcoût d’assurance en zone à risque peut atteindre 20 à 50 % selon le PPRL (Plan de Prévention des Risques Littoraux). Pour le financement, vérifiez l’éligibilité du bien auprès de votre assureur emprunteur avant la signature du compromis. Anticipez un budget travaux représentant 10 à 20 % du prix d’achat pour un bien ancien en bord de mer [1].
Quels diagnostics et documents demander avant de s’engager ?
Avant tout avant-contrat, demandez les diagnostics obligatoires et les documents spécifiques au littoral. Ces vérifications déterminent si le bien pourra être assuré et l’ampleur des travaux à prévoir.
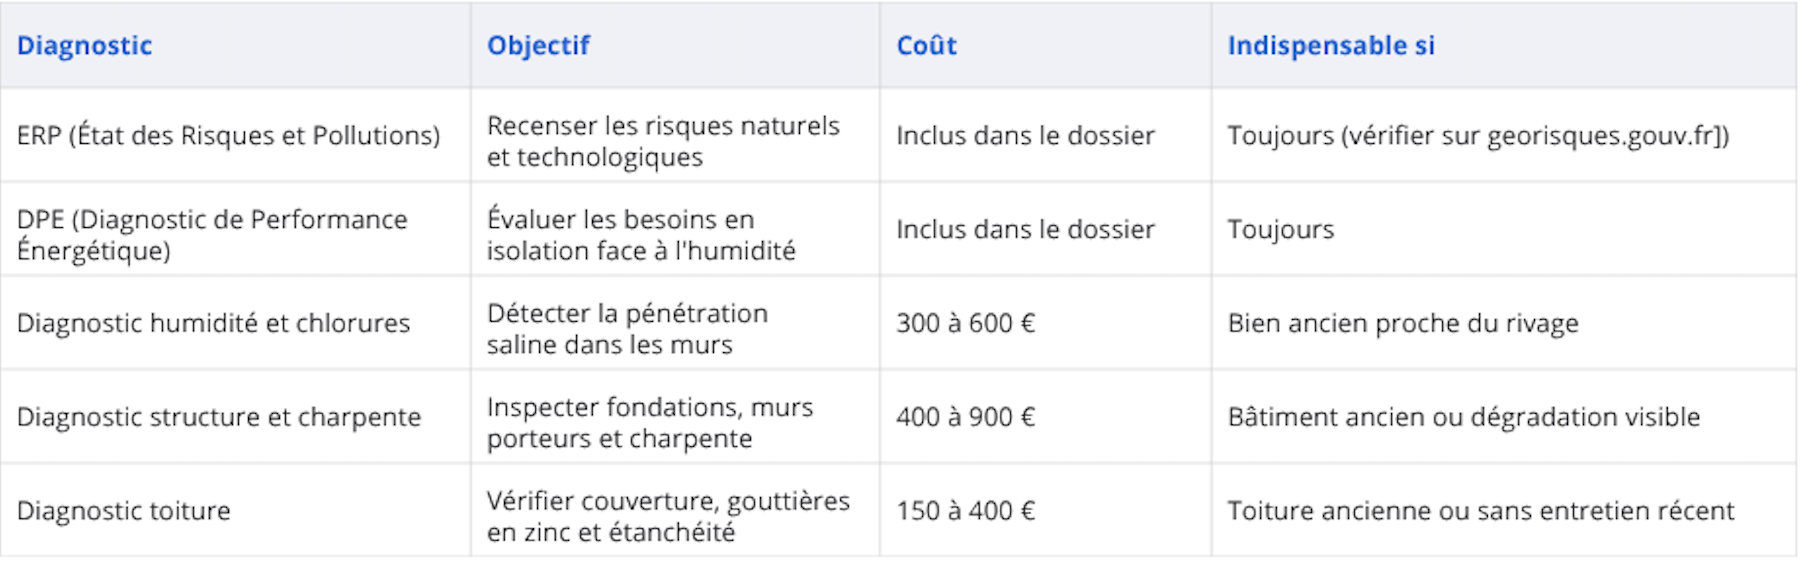
L’ERP est obligatoire, mais le document fourni par le vendeur peut être incomplet. Vérifiez directement sur georisques.gouv.fr avec l’adresse exacte du bien. Le diagnostic humidité et chlorures mesure le sel présent dans les murs à l’aide d’un appareil électronique : il est indispensable pour évaluer les travaux préparatoires. Les bâtiments côtiers vieillissent plus vite, et les toitures subissent une corrosion accélérée.
Points de vigilance avant compromis :
- Contactez votre assureur ou un courtier pour vérifier que le bien est assurable.
- Consultez l’ERP et vérifiez le classement PPRL de la commune.
- Demandez le PLU en mairie pour identifier les servitudes.
- Anticipez les diagnostics spécifiques (humidité, structure, toiture) non inclus dans le dossier de vente standard.
Une promesse signée pour un bien qu’aucun assureur n’acceptera de couvrir peut entraîner la perte du dépôt de garantie.
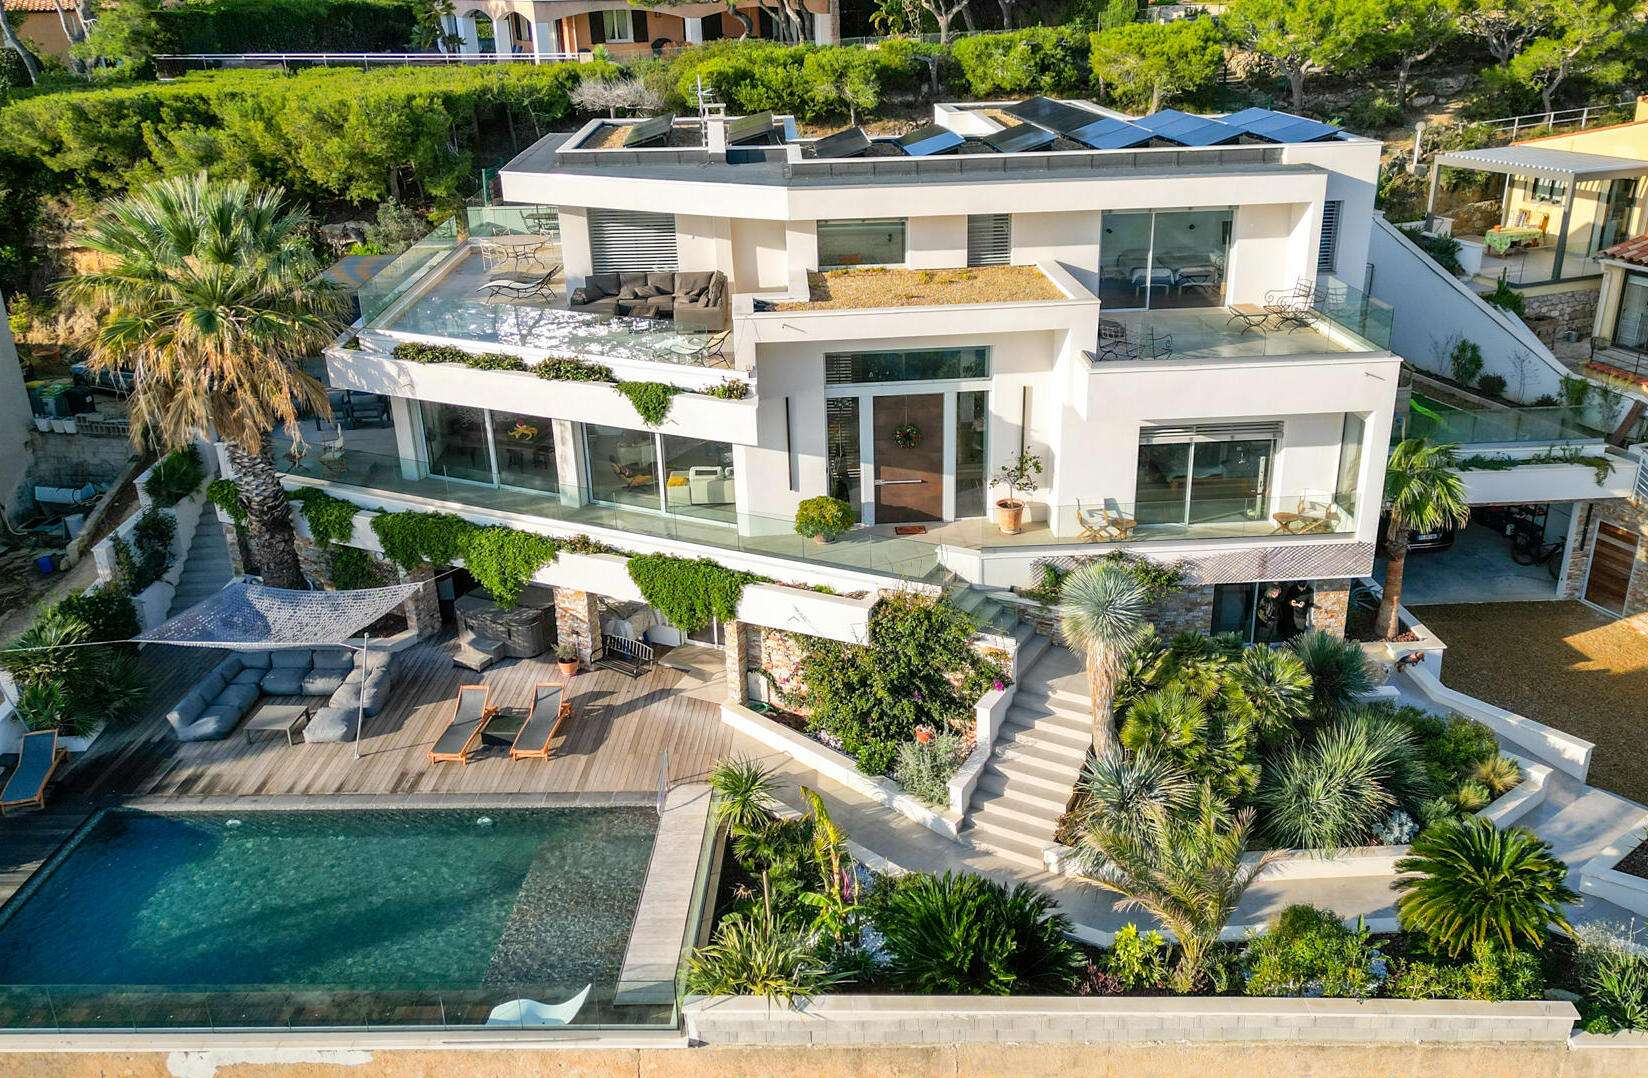 Villa d’architecte contemporaine – Espaces Atypiques Aix Marseille |
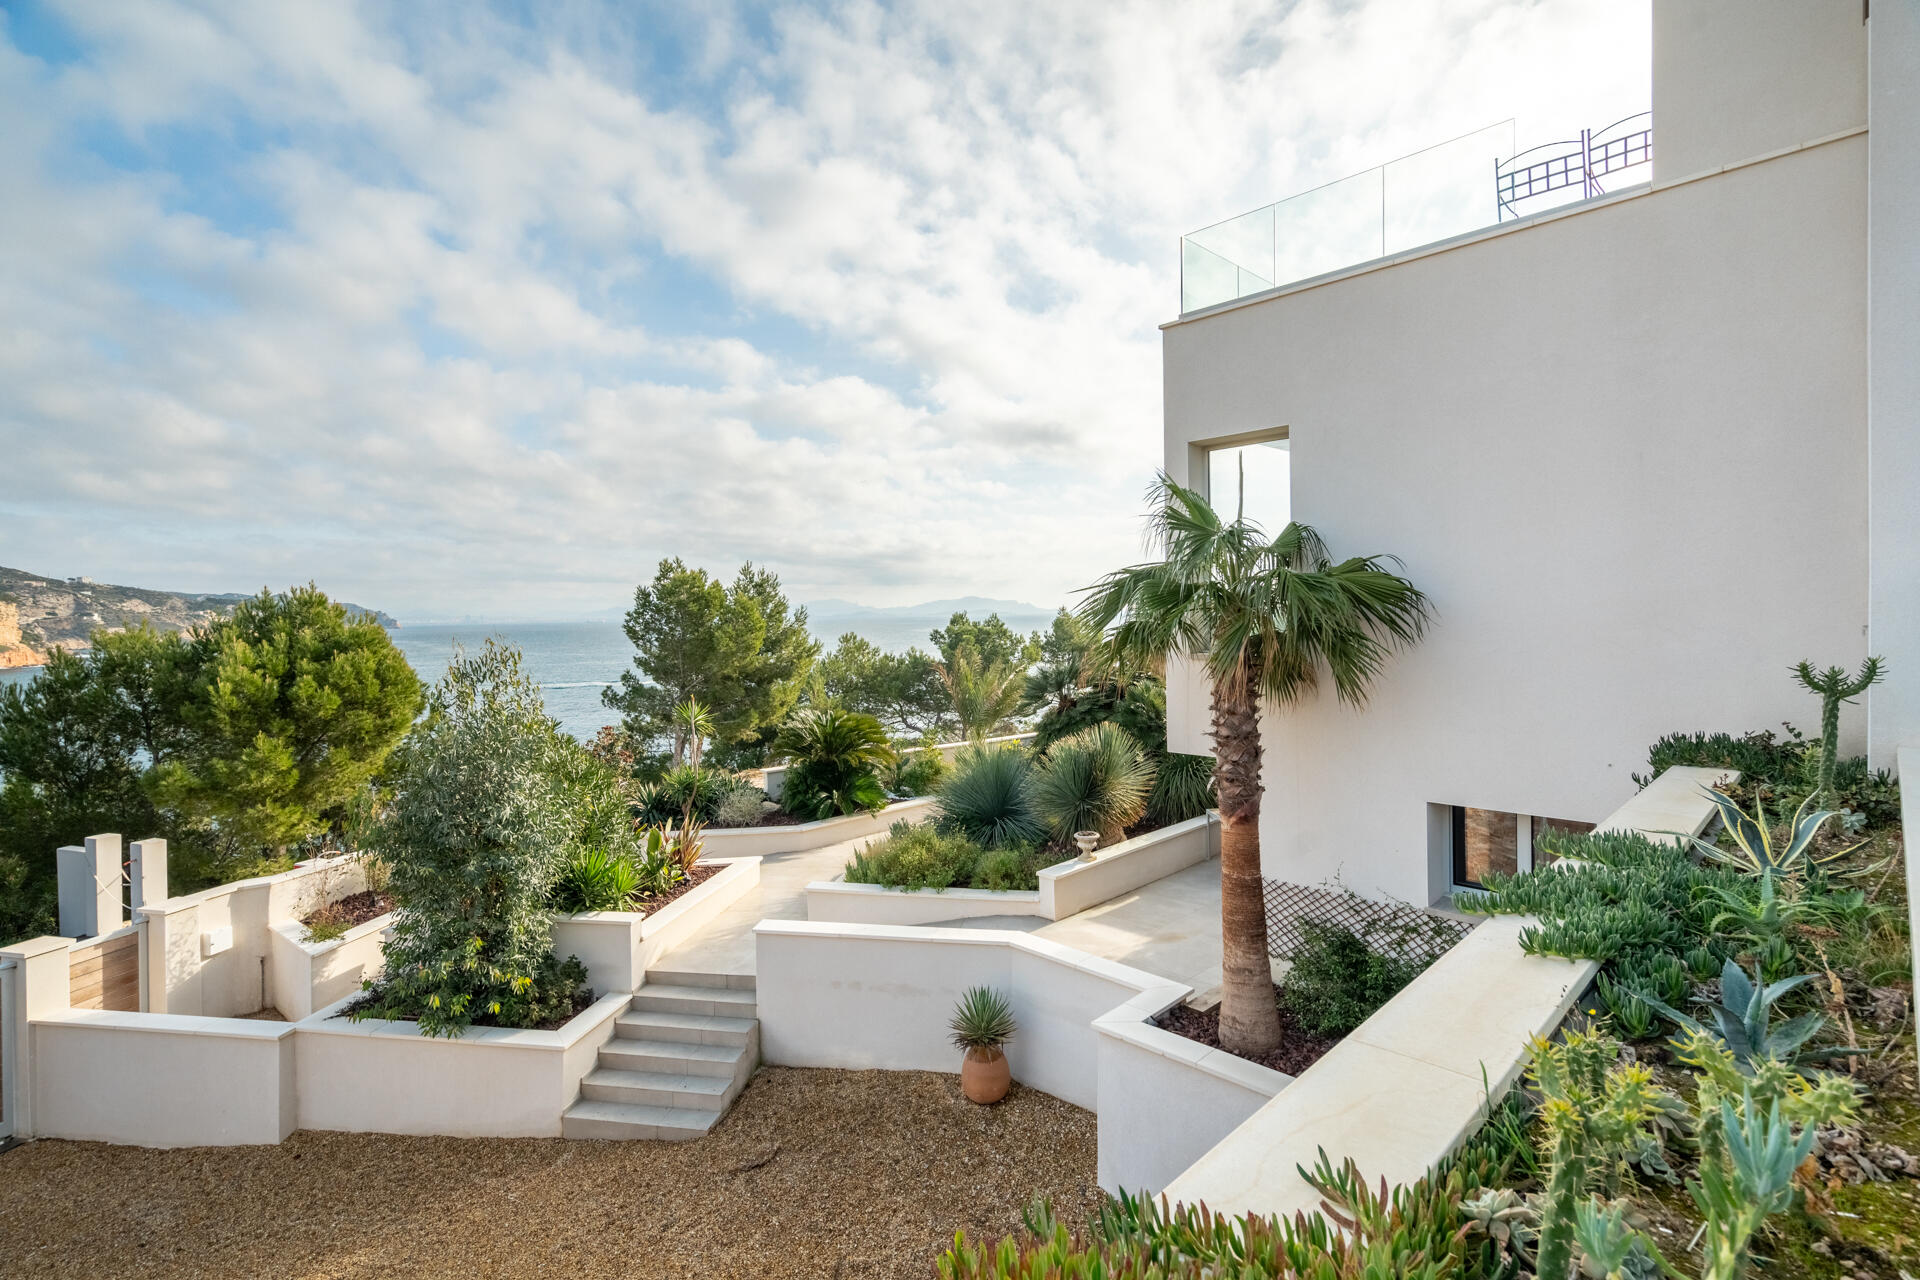 Villa d’architecte contemporaine – Espaces Atypiques Aix Marseille |
Quelles contraintes d’urbanisme et d’assurabilité s’appliquent au littoral ?
La loi Littoral de 1986 encadre la constructibilité sur la bande côtière. Elle impose le principe de continuité avec les zones déjà urbanisées et limite les extensions en zone naturelle. Le PLU (Plan Local d’Urbanisme), à consulter en mairie, précise les servitudes, les zones où toute construction est interdite et les droits à construire ou à étendre.
Le PPRL classe les biens selon le niveau de risque. Un bien classé en zone rouge peut être légalement inassurable pour les risques de submersion ou d’érosion. En zone orange, l’assurance reste accessible avec une majoration tarifaire significative. Vérifiez le classement de votre bien auprès de l’assureur avant tout compromis.
Les servitudes de passage constituent une autre contrainte : le droit de passage des piétons sur le littoral (domaine public maritime) peut affecter l’intimité et la jouissance du bien. Une villa en front de mer avec plage privée n’existe que dans des configurations très rares. Elles sont généralement antérieures à la loi de 1986 et attachées à un titre ancien, que le notaire doit vérifier.
Érosion côtière : comment évaluer le risque à vingt ans
C’est le paramètre le plus souvent négligé, et celui qui pèsera le plus sur la valeur de votre bien dans deux décennies. L’érosion ne se lit pas dans le dossier de diagnostic : elle se mesure sur des séries historiques et se projette sur des scénarios.
Le premier réflexe consiste à consulter l’indicateur national d’érosion du trait de côte, qui documente le recul constaté par secteur sur plusieurs décennies. Un littoral sableux recule de 0,5 à 1 mètre par an, ce qui n’a rien d’exceptionnel sur la façade atlantique. Sur la durée de détention d’une résidence secondaire, cela fait 10 à 20 mètres. Sur une parcelle de 40 mètres de profondeur, la question n’est plus théorique.
Le deuxième point est la liste des communes soumises à l’obligation de cartographier leur recul du trait de côte. Y figurer change deux choses concrètement : la commune doit délimiter les zones exposées à trente ans et à cent ans, et l’information doit être annexée à l’acte de vente. Une commune récemment inscrite peut voir sa constructibilité se restreindre entre votre achat et votre revente.
Le troisième point est la nature de la défense côtière. Un enrochement, ce mur de gros blocs de pierre posé au pied de la parcelle, ou une digue, protège le bien mais transfère souvent l’érosion sur le secteur voisin, et son entretien relève d’une collectivité dont le budget n’est pas garanti sur trente ans. Demandez qui est propriétaire de l’ouvrage, qui l’entretient et quand il a été renforcé pour la dernière fois.
En pratique, trois questions au vendeur suffisent. À quelle distance se trouvait le trait de côte quand il a acheté ? La commune a-t-elle engagé une cartographie du recul ? Un ouvrage de protection existe-t-il en front de parcelle ? Les réponses, croisées avec les données publiques, valent tous les diagnostics.
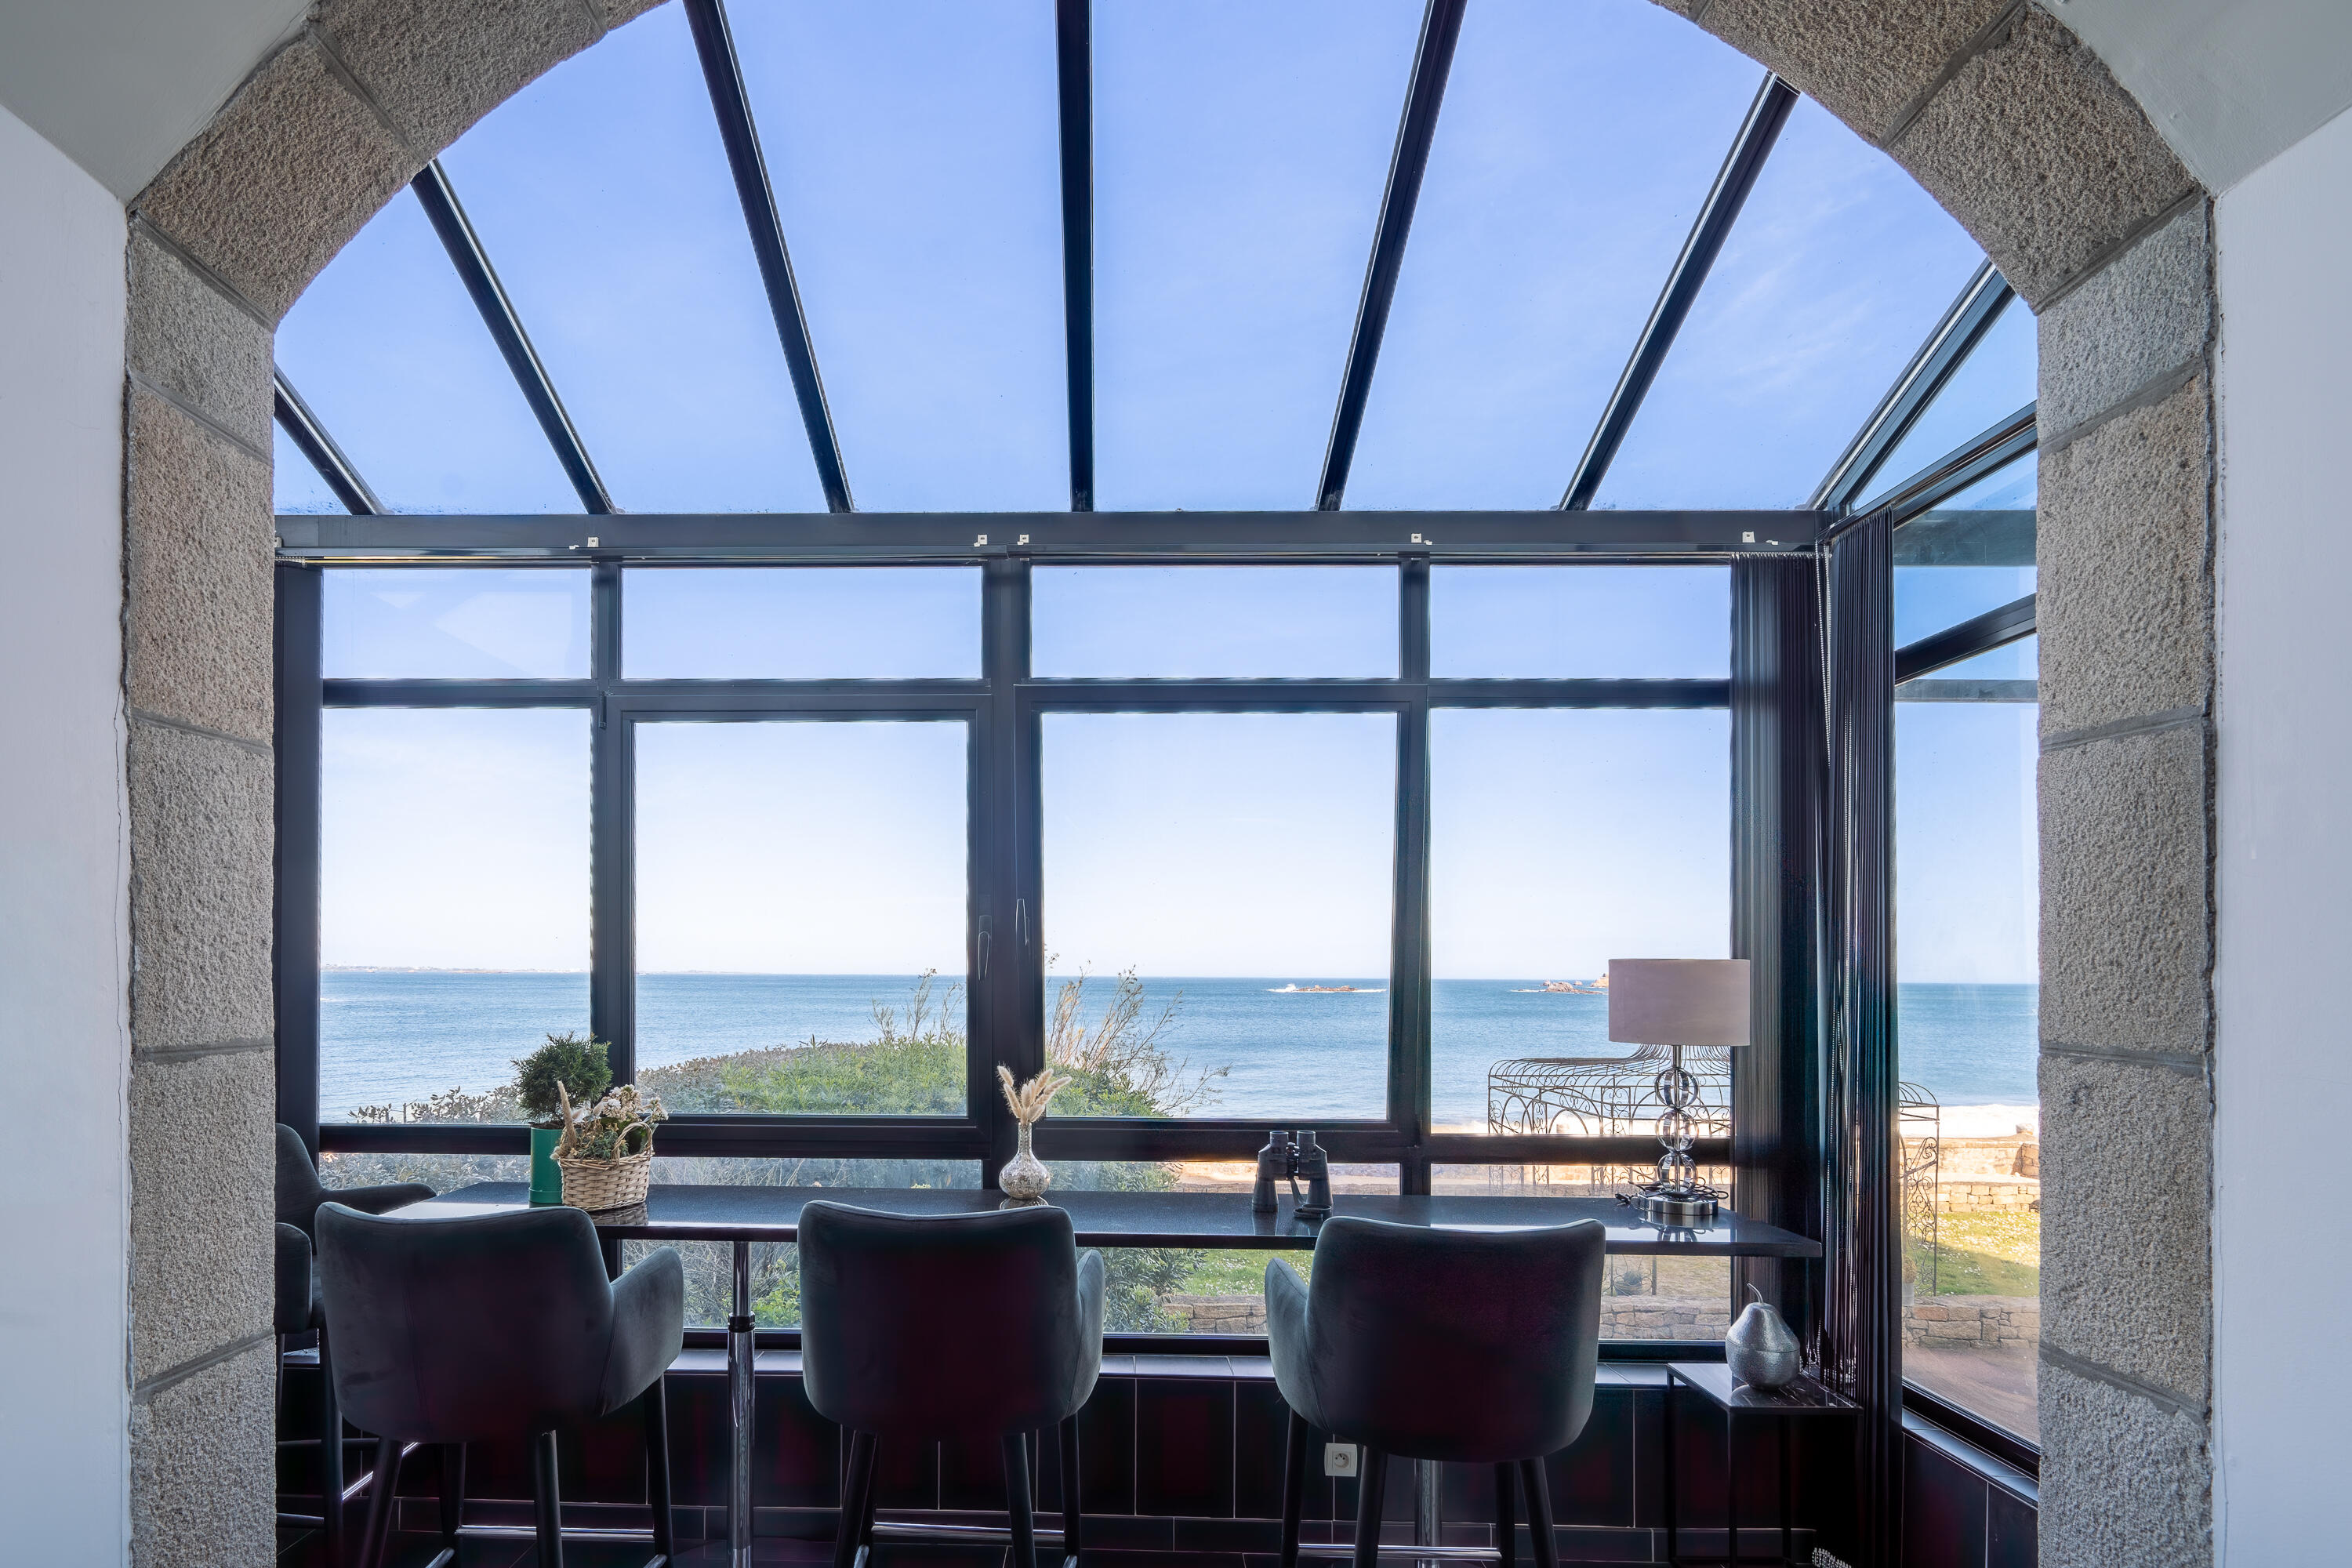
Demeure de prestige vue mer avec accès privé à la plage – Espaces Atypiques Finistère
Trouver une maison de caractère en bord de mer avec Espaces Atypiques
Nous sélectionnons des biens littoraux atypiques qui échappent à l’immobilier standardisé : maisons de pêcheur rénovées, longères bretonnes, villas contemporaines en front de mer. Notre catalogue de maison de caractère littorale reflète une approche à la fois patrimoniale et art de vivre, orientée vers les propriétés singulières.
Nos services reposent sur trois piliers : la recherche sur-mesure de biens singuliers, l’expertise sur les architectures littorales traditionnelles et contemporaines, et la connaissance fine des marchés régionaux. Nous identifions les propriétés qui combinent emplacement privilégié, qualité constructive et potentiel patrimonial.
Que vous cherchiez une maison de pêcheur à rénover dans le Morbihan ou une villa contemporaine sur la Côte d’Azur, nous vous accompagnons à chaque étape, de la définition du projet à la signature.